월 납입액이 같아 보여도 총이자는 다릅니다|원리금균등 원금균등·대출 상환방식 비교·대출 총이자 계산
원리금균등 원금균등 상환은 초기 월 부담과 원금 감소 속도가 달라요. 같은 금리·기간·대출액으로 월별 상환액과 총이자를 함께 비교해야 하며, 거치기간·변동금리·수수료가 있으면 실제 결과는 달라질 수 있어요.
상환방식은 대출 실행 뒤 쉽게 바꾸기 어려울 수 있으므로 상품을 선택하기 전에 월별 상환표와 총이자를 함께 확인해야 한다.
읽기 전에 확인할 근거
월 납입액만 낮다고 싼 대출은 아니에요. 지금 생활비를 안정적으로 관리할지, 초기에 더 갚고 전체 이자를 줄일지 선택하는 문제에 가깝습니다.
두 방식은 무엇을 똑같이 맞추는지가 달라요
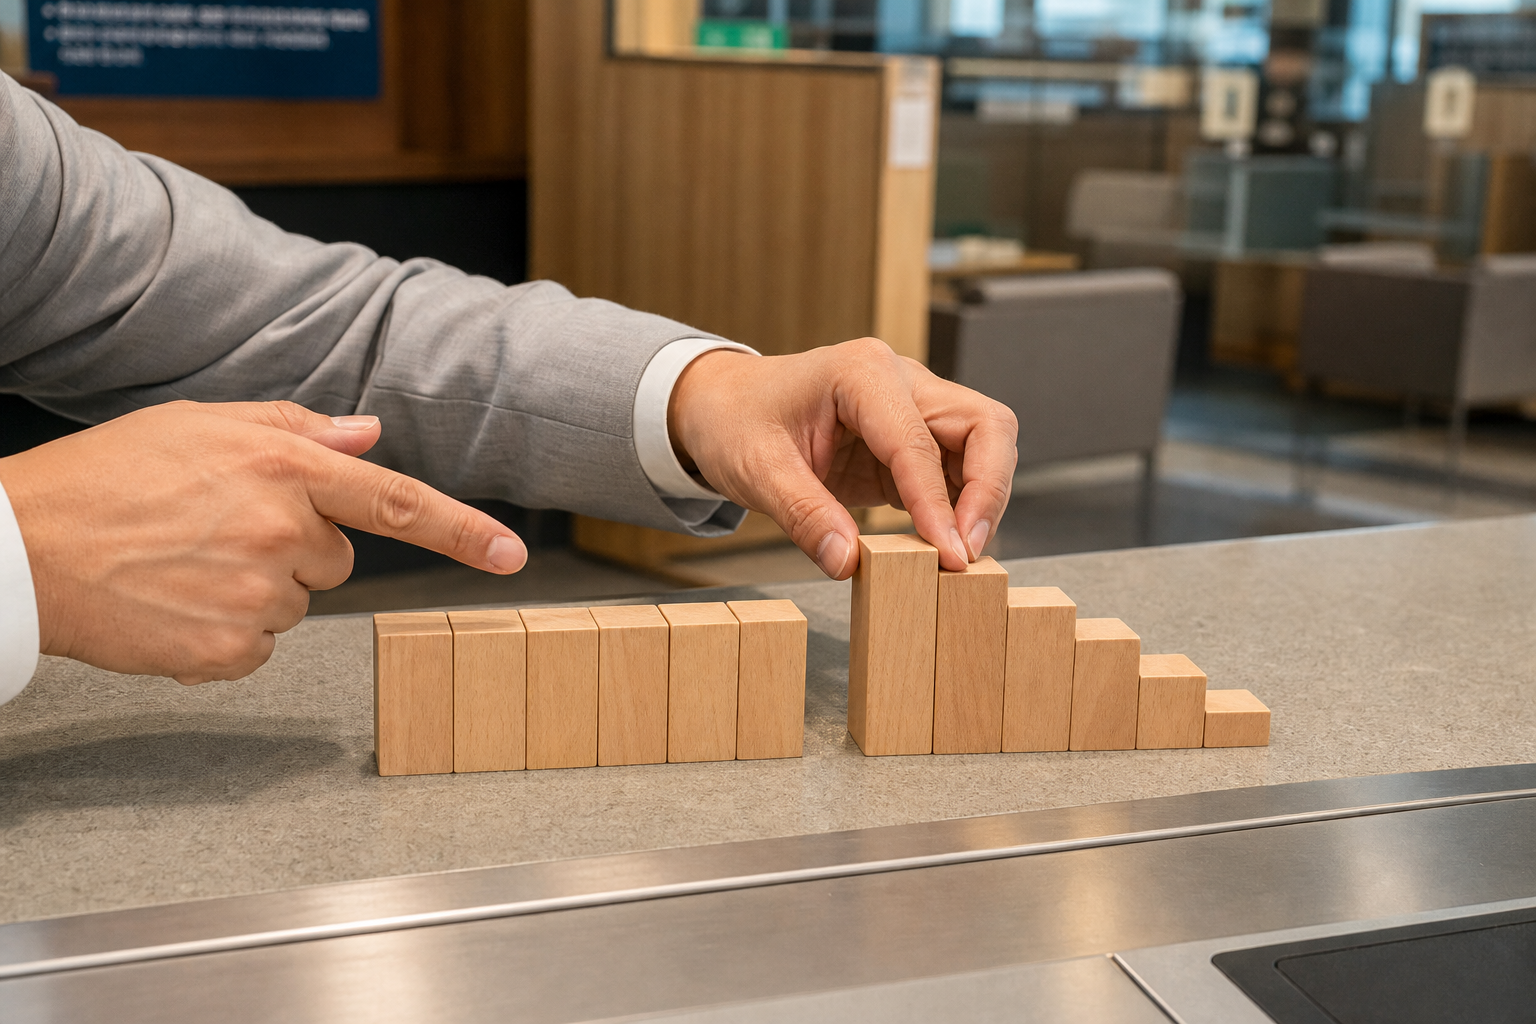
원리금균등은 매달 내는 원금과 이자의 합계를 거의 일정하게 맞춰요. 원금균등은 매달 갚는 원금만 똑같이 나누고, 남은 원금에 붙는 이자는 매달 줄어듭니다.
- 원리금균등: 월 납입액이 일정해 가계부를 관리하기 편해요.
- 원금균등: 첫 달 부담은 크지만 원금이 더 빨리 줄어요.
- 두 방식 모두 금리와 기간이 같아야 공정하게 비교할 수 있어요.
원리금균등의 초반 납입액에는 이자가 차지하는 비중이 커요. 시간이 지나면서 이자는 줄고 원금 비중이 늘어납니다. 반면 원금균등은 첫 달부터 같은 원금을 꾸준히 갚으므로 대출잔액이 더 빠르게 내려가요.
3억원을 30년 빌리면 첫 달 약 40만원이 갈려요
대출금 3억원, 연 4%, 30년, 거치기간 없음, 금리가 바뀌지 않는다는 조건으로 계산하면 원리금균등의 월 납입액은 약 143만2246원이에요. 원금균등의 첫 달 납입액은 약 183만3333원입니다.
첫 달 차이는 약 40만1087원이에요. 원금균등을 선택하려면 이 금액을 더 내고도 월세·관리비·교육비·병원비와 비상자금을 감당할 수 있는지 먼저 봐야 합니다.
- 원리금균등 월 납입액: 약 143만2246원
- 원금균등 첫 달 납입액: 약 183만3333원
- 첫 달 부담 차이: 약 40만1087원
원금균등의 월 납입액은 계속 같은 게 아니에요. 매달 이자가 줄어 마지막 달에는 약 83만6111원까지 내려갑니다. 그래서 첫 달 금액과 평균 금액을 섞어 비교하면 판단이 틀어질 수 있어요.
총이자는 약 3511만원 차이가 납니다
같은 조건에서 원리금균등의 계산상 총이자는 약 2억1561만원이고, 원금균등은 1억8050만원이에요. 원금균등이 약 3511만원 적습니다.
차이가 생기는 이유는 간단해요. 대출이자는 아직 갚지 않은 원금에 붙습니다. 원금균등은 초반부터 원금을 더 많이 줄이므로 이후 이자를 계산할 바탕도 빠르게 작아져요.
- 원리금균등 총이자: 약 2억1561만원
- 원금균등 총이자: 약 1억8050만원
- 원금균등의 계산상 이자 감소액: 약 3511만원
이 숫자는 두 방식의 구조를 비교하기 위한 예시예요. 금융회사는 첫 납입일까지의 실제 날짜, 원 단위 처리, 이자 계산 기준과 상품 약관을 적용하므로 상환예정표의 금액은 조금 달라질 수 있습니다.
총이자가 적다고 누구에게나 맞는 것은 아니에요
원금균등은 첫 달부터 높은 납입액을 버틸 수 있는 사람에게 맞아요. 총이자를 줄이려고 선택했다가 생활비가 부족해 다른 고금리 빚을 쓰게 된다면 계산상 절약 효과가 흐려질 수 있습니다.
이사 직후처럼 보증금 잔금, 가전 구입비, 취득 관련 비용이 한꺼번에 나간다면 원리금균등의 일정한 월 부담이 더 현실적일 수 있어요. 반대로 소득이 안정적이고 초기 납입 뒤에도 비상자금이 충분하다면 원금균등을 검토할 이유가 생깁니다.
이 예시를 그대로 쓰면 안 되는 경우
- 처음 몇 년간 이자만 내는 거치기간이 있는 대출
- 일정 주기마다 적용금리가 바뀌는 변동금리 대출
- 몇 년 안에 집을 팔거나 대환·중도상환할 계획이 있는 경우
- 원금균등을 선택할 수 없거나 체증식 상환만 별도로 제공되는 상품
중도상환 계획이 있다면 총 30년 이자보다 실제 보유기간까지 낸 이자와 중도상환수수료를 비교해야 해요. 상환방식만 보고 최종 비용을 단정하면 안 됩니다.
대출 실행 전에는 이 순서로 확인하세요
먼저 금융회사가 제시한 대출액, 실제 적용금리, 상환기간과 거치기간을 적으세요. 광고의 최저금리 대신 본인에게 적용되는 금리를 넣어야 합니다.
- 원리금균등과 원금균등에 똑같은 대출액·금리·기간을 입력해요.
- 첫 달 납입액, 가장 부담스러운 달의 납입액과 총이자를 각각 적어요.
- 거치기간, 변동금리 재산정 주기와 중도상환수수료를 별도로 확인해요.
- 월 상환 뒤에도 생활비와 비상자금이 남는 방식을 고릅니다.
- 대출 실행 전 금융회사의 월별 상환예정표와 계산 결과를 대조하세요.
금융감독원 금융상품 한눈에는 여러 금융회사의 대출상품 조건을 확인하는 공식 출발점이에요. 비교 화면의 금리만 보지 말고 상세정보에서 상환방식과 수수료 조건도 함께 확인하세요.
확인한 기준
2026년 8월 29일 금융감독원 금융상품 한눈에를 공식 비교 경로로 대조했어요. 계산은 3억원·연 4%·360개월, 고정금리, 매월 상환, 거치기간과 중도상환이 없는 조건입니다.
공식 포털의 개별 상품별 상환표와 실제 적용금리까지 대신 확인한 것은 아니에요. 대출 실행 전에는 금융회사의 상품설명서·약정서·월별 상환예정표를 최종 기준으로 삼아야 합니다.
함께 보면 좋은 글


댓글
댓글 쓰기